Tribalbyte

Automatiser l’administratif / Logigramme fonctionnel

BilanWeb — situation comptable et traçabilité

Relier banque, factures, soldes d'ouverture et écritures complémentaires pour construire une situation comptable explicable, avec les pièces et les points à compléter.

Cadre
Projet personnel / exploration professionnelle
État
Prototype avancé ; situation de travail partielle
Outils
Python · PowerShell · PyMuPDF · Reconnaissance de texte Windows · HTML · UBL / XML

Le besoin

Relier banque, factures, soldes d'ouverture et écritures complémentaires pour construire une situation comptable explicable, avec les pièces et les points à compléter.

L’analyse

Les mouvements bancaires ne suffisent pas à produire un résultat comptable : une facture et son paiement constituent deux événements distincts, certaines pièces sont impayées et les opérations de clôture ont leur propre logique. Le modèle relie les pièces à des écritures en partie double et permet de remonter de chaque rubrique vers son origine.

L'analyse conserve explicitement l'inconnu : TVA non renseignée, paie contradictoire, achat mixte ou ventilation d'emprunt incomplète restent visibles. Les règles automatiques utilisent une nature comptable, des paramètres renseignés et, lorsque possible, des précédents validés ; une suggestion ne devient pas un précédent validé par simple répétition.
Le processus documenté

Du besoin au résultat

Logigramme fonctionnel
Parcours fonctionnel de BilanWeb — situation comptable et traçabilitéChoisir exercice et date puis Contrôler les sources puis Rapprocher banque et pièces puis Appliquer les règles de classement puis Compléter les écritures puis Consulter les états et justificatifs. Point de contrôle : Imputation suffisamment justifiée ?. Paie non concordante : conserver la pièce hors résultat.01 Choisir exercice et date02 Contrôler les sources03 Rapprocher banque et pièces04 Appliquer les règles de classementImputation suffisammentjustifiée ?À traiterPaie non concordante :conserver la pièce horsrésultat.Suite du parcours05 Compléter les écritures06 Consulter les états et justificatifs
Vue fonctionnelle du parcours. Le bloc latéral rend explicite le cas nécessitant un contrôle ou une intervention.

Règles de gestion

Ce que l’outil doit respecter.

  1. RG-01Une facture comptabilisée est rattachée à sa date ; son paiement solde le tiers sans recréer une charge ou un produit.
  2. RG-02Une TVA dont le taux de récupération n'est pas renseigné reste dans une attente explicite et n'est pas déclarée automatiquement déductible.
  3. RG-03Une fiche de paie du dirigeant n'est intégrée que si brut, net, précompte et ajustements concordent ; la période prime sur la date d'impression.
  4. RG-04Une règle fournisseur distingue la nature de l'achat ; un abonnement et un matériel acquis au même fournisseur ne reçoivent pas nécessairement le même classement.
  5. RG-05Les corrections individuelles et brouillons sont conservés lorsque les règles recalculent les pièces ; une action explicite permet de reprendre la règle automatique.
  6. RG-06Les factures mixtes, montants illisibles et caractéristiques insuffisantes restent à compléter ; l'outil ne déduit pas un montant hors TVA du seul paiement.

Ce que ce projet démontre.

Séparation des événements facture, paiement, ouverture et clôture afin d'éviter les doubles comptages.

Définition d'une priorité des décisions : correction individuelle, règle renseignée, précédents validés et reconnaissance encadrée.

Conception d'un parcours de contrôle reliant couverture documentaire, règles, écritures et états de synthèse.

Le niveau de réalisation ci-dessous distingue les fonctions présentes des vérifications qui restent à mener.

L’outil en images

Un parcours visible.

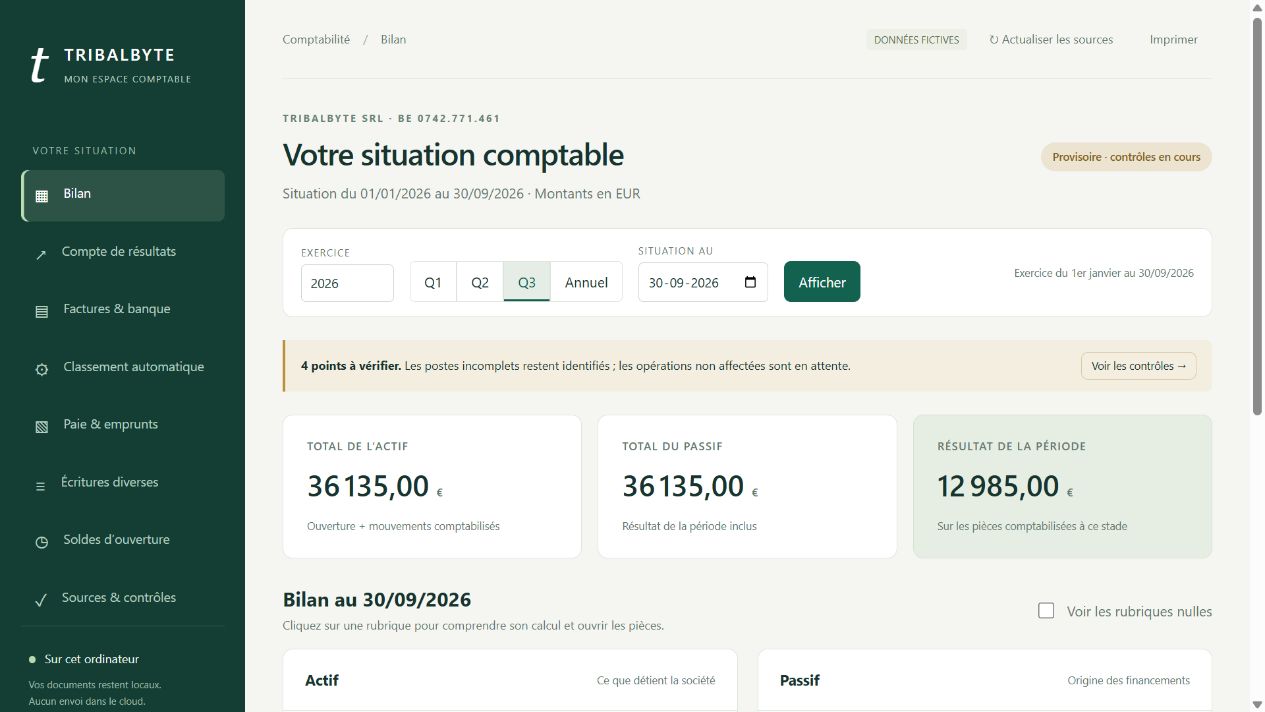
Lire le bilan et repérer les contrôles en attente
Lire le bilan et repérer les contrôles en attenteApplication exécutée le 13 octobre 2026 avec son mode Démo : données comptables entièrement fictives. Cette vue illustre la situation provisoire, pas une clôture validée.
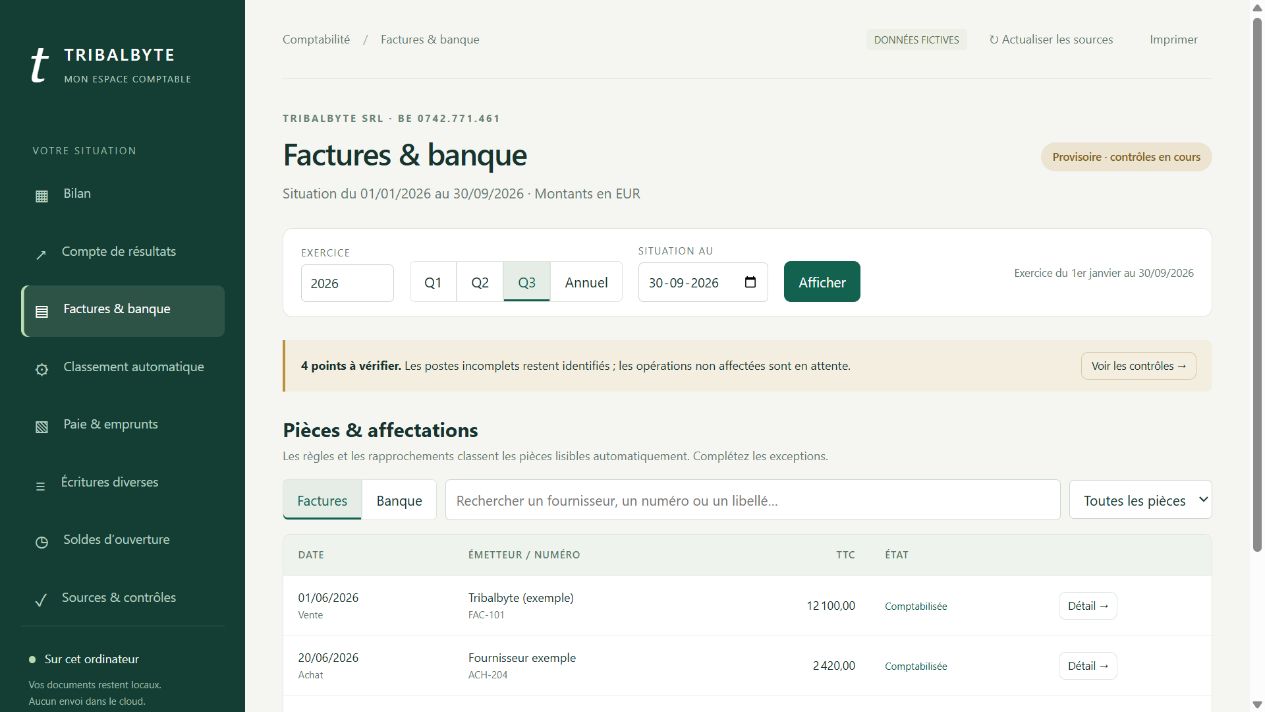
Retrouver les pièces qui alimentent le bilan
Retrouver les pièces qui alimentent le bilanÉtape Factures & banque ouverte pendant la démonstration du 13 octobre 2026. Les factures et leurs montants sont fictifs ; aucune pièce réelle n’a été consultée pour cette capture.

État au 13 octobre 2026

Une réalisation, un périmètre précis.

Ce qui est réalisé

Bilan actif/passif et compte de résultats en partie double, ouverture, factures impayées et écritures diverses.

Règles de classement, corrections par pièce, précédents validés et traçabilité jusqu'aux PDF.

Parcours paie/emprunts, contrôles de couverture et sauvegardes par exercice avec historique.

Ce qui a été vérifié

La documentation décrit des tests sur données fictives couvrant notamment dates, TVA, factures impayées, avoirs, amortissements, sauvegarde, historique et protections du serveur local. Un contrôle local des sources réelles a confirmé la lecture, la limite de période, un journal équilibré et l'absence de modification des JSON sources.

Revue du 13 octobre : mode Démo exécuté dans un dossier isolé ; affichage du bilan et ouverture de Factures & banque vérifiés sur les données fictives fournies.

Limites actuelles

Le résultat reste provisoire tant que paies non concordantes, ventilations, détails d'ouverture et écritures de clôture ne sont pas résolus. Les règles locales n'offrent pas une couverture exhaustive des opérations comptables. La situation produite n'est ni certifiée ni un fichier de dépôt légal.

Prochaine étape

Résoudre les pièces exclues et les attentes, rapprocher les détails d'ouverture puis faire contrôler les écritures de clôture.

Exemples de critères de recette

Ces critères décrivent le résultat attendu. Ils ne constituent pas, à eux seuls, des tests réussis.

  1. Comptabiliser une facture puis son paiement : le résultat doit être affecté une seule fois et le compte du tiers doit être soldé.
  2. Fournir une paie dont brut, net et retenues ne concordent pas : afficher l'écart et exclure ses écritures du résultat jusqu'à correction.

Parlons de votre projet

Un besoin concret.
Une première discussion.

Un processus trop manuel, une donnée peu fiable ou une idée à tester ? Commençons par clarifier ce qui vous serait vraiment utile.

Échanger avec Loïc